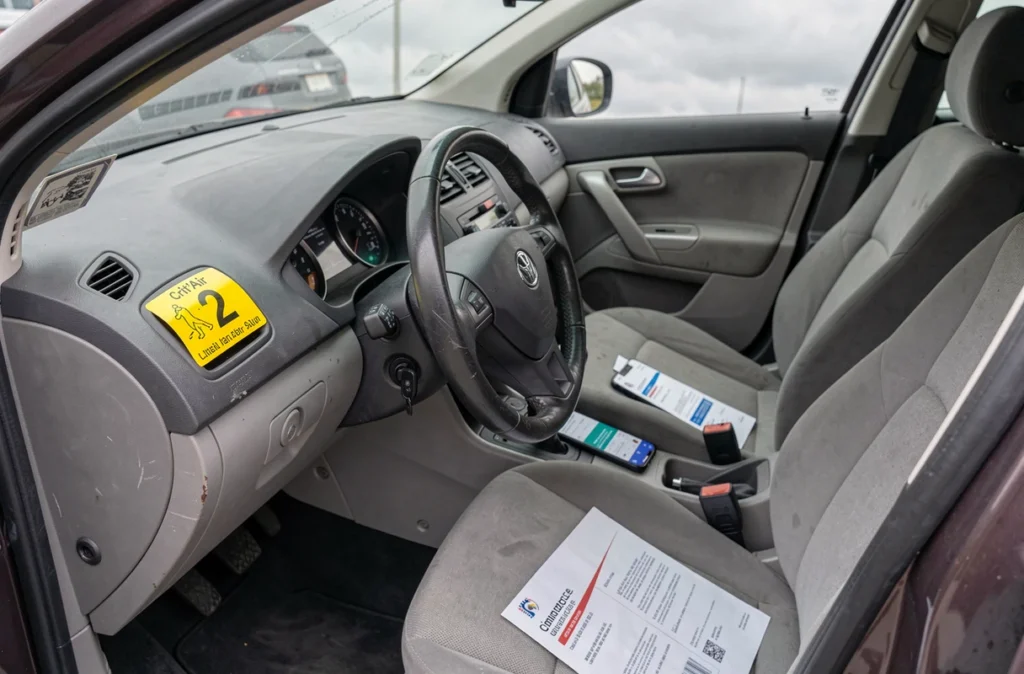
La question du lien entre la vignette Crit’Air et le coût de l’assurance auto revient fréquemment chez les propriétaires de diesels. Pour un diesel classé Crit’Air 2, la situation mérite d’être examinée avec précision : les restrictions de circulation liées aux Zones à Faibles Emissions (ZFE) ne se traduisent pas automatiquement par une hausse de prime, mais plusieurs mécanismes indirects existent.
Ce que les assureurs retiennent vraiment pour calculer une prime auto
Les compagnies d’assurance construisent leurs tarifs à partir de critères bien établis : profil du conducteur, historique de sinistralité, usage déclaré du véhicule, puissance fiscale, zone géographique de circulation. La vignette Crit’Air, en tant que telle, ne figure pas dans ces critères.
A lire également : Assurance auto à Vitrolles : comparer avant de s’engager
Ce qui intéresse un assureur, c’est l’exposition au risque. Un véhicule qui circule davantage en milieu urbain dense présente statistiquement plus de risques d’accrochages. Un conducteur qui emprunte régulièrement des axes à forte densité de trafic entre dans un profil de risque plus élevé. Ces éléments peuvent indirectement refléter le type de véhicule possédé, sans que la classification Crit’Air soit explicitement intégrée au calcul.
Diesel Crit’Air 2 et ZFE : une exposition réglementaire à nuancer
Les restrictions en vigueur dans les grandes agglomérations françaises ne ciblent pas uniformément tous les véhicules diesels. A Paris et à Lyon, les restrictions les plus contraignantes visent en priorité les véhicules Crit’Air 3 et plus, c’est-à-dire notamment les diesels immatriculés avant 2011. Un diesel Crit’Air 2 – correspondant aux diesels Euro 5 et Euro 6, soit des immatriculations à partir de 2011 environ – bénéficie donc d’une exposition réglementaire immédiate différente.
A découvrir également : Simulation assurance auto : quel assureur offre un repas en cadeau ?
Les règles locales varient toutefois selon les agglomérations, les périmètres et les horaires définis par chaque collectivité. La base nationale des ZFE recense des dispositions différentes d’une ville à l’autre, et signale elle-même des limites de couverture à vérifier dans les arrêtés locaux. Pour un conducteur qui se déplace entre plusieurs villes, le risque pratique dépend donc de ses trajets réels, pas uniquement de sa classe Crit’Air.
Infractions de circulation et conséquences potentielles sur l’assurance
Un point concret mérite attention : les infractions liées aux restrictions ZFE peuvent, dans certaines configurations, influer sur le profil de risque d’un conducteur. Ce n’est pas le classement Crit’Air lui-même qui est en cause, mais le comportement de conduite que révèle un historique d’infractions.
Les conditions d’application restent cependant très variables. Les contrôles automatiques dans les ZFE ne sont pas encore généralisés sur l’ensemble du territoire, et les sanctions effectives demeurent peu nombreuses à ce stade. Cette situation peut évoluer, sans qu’un calendrier précis soit aujourd’hui arrêté de manière homogène.
- Un retrait de points consécutif à une infraction ZFE peut, selon l’assureur, constituer un signal de risque lors du renouvellement du contrat.
- Une multiplication d’infractions documentées modifie le profil conducteur, avec des répercussions possibles sur la prime à l’échéance annuelle.
- La déclaration d’usage du véhicule (trajet domicile-travail en zone urbaine dense) entre dans le calcul tarifaire, indépendamment de la vignette.
Le statut juridique des ZFE et l’incertitude sur les primes futures
Le cadre réglementaire des ZFE a connu des évolutions récentes. Les zones à faibles émissions ont été maintenues en France, mais leur statut a fait l’objet de débats juridiques et politiques. Cette incertitude réglementaire à moyen terme ne modifie pas, par elle-même, le montant d’un contrat d’assurance en cours.
Ce qui reste difficile à établir aujourd’hui, faute de données publiques consolidées sur ce point précis, c’est l’ampleur d’un éventuel ajustement tarifaire spécifiquement lié à l’appartenance à la classe Crit’Air 2 dans les offres des assureurs français. Les sources disponibles documentent les restrictions de circulation et leurs conséquences pratiques, mais ne montrent pas de grille tarifaire assurancielle construite sur la classification Crit’Air.
Valeur résiduelle, coût de réparation et prime tous risques pour un diesel Crit’Air 2
Un facteur souvent sous-estimé dans le calcul des primes tous risques : la valeur vénale du véhicule. Un diesel Crit’Air 2 ancien peut subir une décote accélérée sur le marché de l’occasion, notamment dans les agglomérations où les restrictions sont les plus anticipées. Une valeur résiduelle plus faible réduit mécaniquement le montant garanti en cas de sinistre total, ce qui peut se traduire par une prime tous risques moins élevée.
A l’inverse, un diesel Crit’Air 2 récent, intégrant des technologies d’injection et de traitement des gaz d’échappement complexes, peut présenter des coûts de réparation plus élevés. Les pièces spécifiques aux moteurs Euro 6, en particulier les systèmes de dépollution (filtre à particules, catalyseur SCR), pèsent sur les devis de carrosserie ou de mécanique. Un coût de réparation élevé se répercute directement sur le montant de la prime tous risques.
- Valeur vénale en baisse sur certains marchés locaux : prime tous risques potentiellement réduite pour un diesel ancien.
- Systèmes de dépollution coûteux sur les diesels récents Euro 6 : devis de réparation plus lourds, prime tous risques en hausse possible.
- Formule au tiers : non affectée par la valeur du véhicule ni par son classement Crit’Air, mais soumise aux mêmes critères de profil conducteur.
Ce que peut faire un propriétaire de diesel Crit’Air 2
Comparer les offres reste la démarche la plus efficace, en renseignant précisément l’usage réel du véhicule : kilométrage annuel, zones de circulation habituelles, fréquence d’utilisation en agglomération. Ces données pèsent davantage sur le tarif final que la seule mention de la vignette.
Déclarer un usage principalement hors ZFE, si c’est la réalité des trajets, peut conduire à une cotation plus favorable. Inversement, sous-déclarer un usage urbain régulier expose à des difficultés en cas de sinistre, si l’assureur établit une discordance entre l’usage réel et le contrat.
La classification Crit’Air 2 n’est pas aujourd’hui un levier direct de hausse ou de baisse de prime chez les assureurs français. Ce sont les usages déclarés, le profil conducteur et les caractéristiques techniques du véhicule qui déterminent le tarif – avec, en toile de fond, une évolution réglementaire sur les ZFE dont les effets sur les contrats d’assurance restent à préciser.